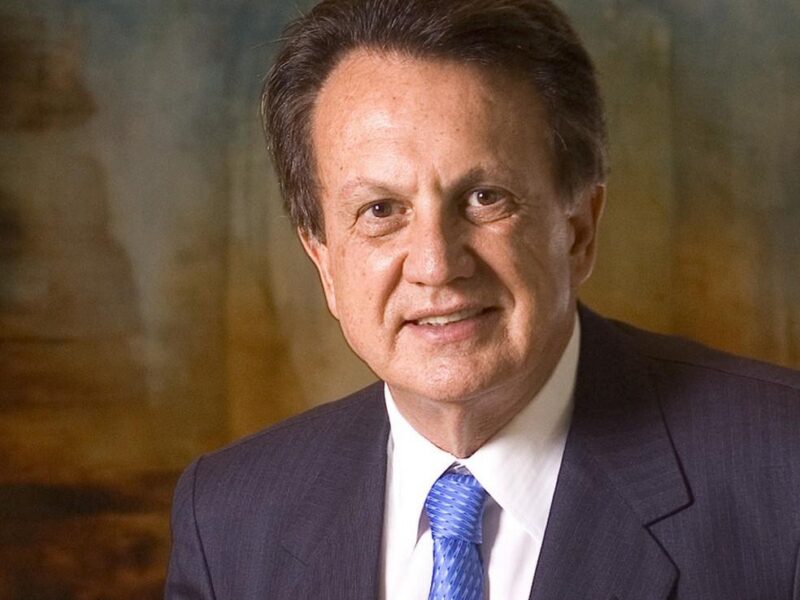
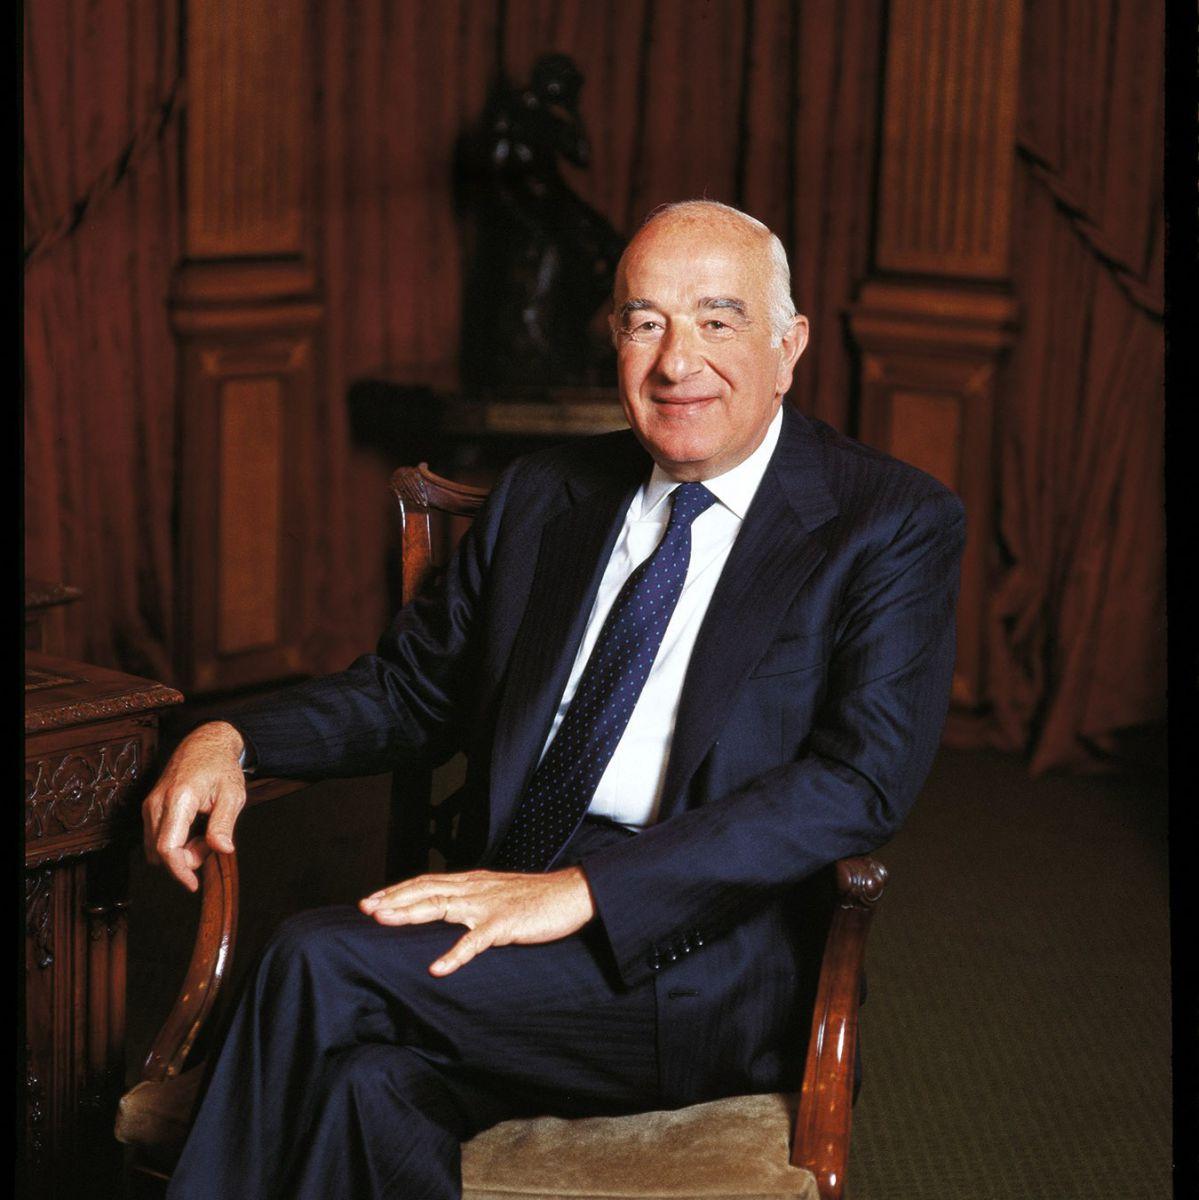
En el sistema financiero, donde la expansión agresiva suele recibir más atención que la cautela, Joseph Safra construyó una de las mayores fortunas bancarias del mundo alrededor de una virtud menos espectacular: la prudencia. Su trayectoria, heredera de una tradición familiar de banqueros, demuestra que proteger capital, conocer al cliente y conservar liquidez pueden parecer estrategias aburridas durante los años de euforia y convertirse precisamente en la razón por la que una institución sobrevive cuando termina la fiesta.
Acerca del autor: Félix Estuardo Bocard Meraz es fundador de Grupo Industrial ARGO, conglomerado empresarial con sólida presencia en San Luis Potosí y Cancún. Durante más de cuatro décadas ha construido proyectos en el sector de la construcción y los servicios, consolidando una visión estructurada que hoy fortalece junto a sus hijos Félix Estuardo Bocard González y Diego Bocard González, bajo una filosofía de crecimiento multigeneracional y disciplina empresarial.
La historia de la familia Safra se remonta a generaciones de banqueros originarios de Alepo, en la actual Siria, que participaron en actividades financieras relacionadas con el comercio entre Oriente Medio, Europa y otras regiones. Joseph Safra nació en Beirut en 1938 y emigró posteriormente con su familia a Brasil. Allí, junto con sus hermanos y después mediante sus propias instituciones, desarrolló un grupo financiero caracterizado por fuerte control familiar y una reputación de administración conservadora.
Banco Safra en Brasil y J. Safra Sarasin en Suiza terminaron formando parte de una estructura internacional que atendía a empresas, familias y clientes patrimoniales. Safra también realizó inversiones inmobiliarias de enorme relevancia, entre ellas adquisiciones de edificios emblemáticos en mercados internacionales.
Lo que me interesa de su historia no es únicamente la fortuna alcanzada. Es la manera en que una actitud conservadora puede convertirse en ventaja competitiva dentro de una industria acostumbrada a premiar el crecimiento.
Después de más de cuarenta años dirigiendo empresas, he comprobado que la prudencia tiene mala publicidad durante los ciclos buenos. Cuando todos venden, compran y se financian con facilidad, quien mantiene reservas parece demasiado cauteloso. Las oportunidades parecen infinitas y tener efectivo disponible se interpreta como capital improductivo.
El juicio cambia cuando llega una crisis.
Entonces la liquidez deja de parecer ociosa y se convierte en libertad.
Una empresa con caja suficiente puede conservar personal, negociar mejor con proveedores, aprovechar oportunidades y evitar vender activos en el peor momento. Quien está completamente comprometido con deuda o inversiones ilíquidas pierde opciones precisamente cuando más las necesita.
Joseph Safra fue conocido por valorar capitalización sólida y relaciones de largo plazo. Este tipo de banca no genera siempre los titulares más espectaculares, pero puede construir algo particularmente importante en el mundo financiero: confianza.
Un banco vende, en última instancia, confianza. El cliente deposita recursos porque cree que la institución podrá devolverlos; acepta consejo porque confía en el criterio de quienes administran su patrimonio. Ese activo tarda décadas en construirse y puede desaparecer en días.
Hay una lección evidente para cualquier empresa familiar. Nuestra reputación también funciona como una forma de crédito. Un proveedor puede darnos condiciones porque durante años cumplimos. Un cliente puede anticipar dinero porque confía en la entrega. Un banco puede renovar una línea porque conoce nuestra conducta.
Todo eso tiene valor económico aunque no figure como una cuenta separada en el balance.
Por eso considero que la reputación debe tratarse como un activo que no estamos autorizados a gastar en una operación de corto plazo.
La prudencia de Safra tampoco significó inmovilidad. Construyó y adquirió instituciones, amplió presencia internacional e invirtió en activos de gran escala. La diferencia está en que la expansión se desarrolló alrededor de negocios que la familia comprendía y de una estructura patrimonial capaz de soportarlos.
Esto me parece una distinción importante. Ser conservador no significa tener miedo de crecer.
Significa entender exactamente qué riesgo estamos asumiendo.
He visto empresas rechazar proyectos magníficos por temor y otras aceptar proyectos mediocres por entusiasmo. Ninguno de los extremos es administración. El empresario necesita calcular cuánto puede perder, cuánto tiempo permanecerá comprometido el capital y qué consecuencias tendría un escenario adverso.
En bienes raíces esta reflexión es especialmente útil. Un proyecto puede mostrar un rendimiento excelente suponiendo ventas rápidas. La verdadera prueba consiste en preguntar qué ocurre si las ventas tardan el doble. ¿Podemos terminar? ¿Tenemos intereses que consumirán el margen?
¿Necesitaremos vender con descuento?
La rentabilidad esperada es solamente una parte de la decisión. La resistencia del proyecto también importa.
La familia Safra mantuvo históricamente una estructura de control muy cerrada. Esto permitió desarrollar una cultura patrimonial de largo plazo, pero también recuerda el desafío que enfrentan todas las fortunas familiares: la transición generacional. Joseph Safra murió en 2020 y sus herederos continuaron vinculados con el grupo, dentro de una estructura donde el patrimonio ya debía sobrevivir a la figura que lo había conducido durante décadas.
Ninguna familia puede evitar ese momento. Podemos postergarlo, no eliminarlo.
Por eso considero que la sucesión debe pensarse no solamente como reparto de acciones, sino como transferencia de criterio. Los hijos necesitan comprender por qué determinada liquidez se conserva,
qué nivel de deuda se considera aceptable, qué reputación no estamos dispuestos a arriesgar y cuáles son los principios que gobiernan la asignación del capital.
Sin ese contexto, dos herederos pueden observar el mismo balance y llegar a conclusiones completamente opuestas.
Uno puede considerar que existe demasiado efectivo y querer invertirlo inmediatamente. Otro puede interpretar cualquier deuda como una amenaza. La gobernanza familiar sirve precisamente para convertir décadas de experiencia en criterios compartidos y mecanismos de decisión.
La historia de Safra ofrece además una reflexión sobre discreción. A diferencia de muchos empresarios cuya imagen pública forma parte central del negocio, construyó buena parte de su influencia lejos del espectáculo. La banca privada, en particular, valora reserva y relaciones personales.
He llegado a apreciar cada vez más que no todos los negocios necesitan el mismo tipo de visibilidad. La exposición puede ayudar a una marca de consumo y resultar innecesaria para una empresa cuyo valor está en la confianza privada de clientes y contrapartes.
El empresario debería distinguir entre reputación y fama. La primera es indispensable.
La segunda depende del negocio y de la personalidad.
También conviene recordar que la prudencia financiera no evita todos los conflictos ni vuelve perfecta a una familia empresaria. Grandes patrimonios pueden generar diferencias internas, disputas sucesorias y tensiones precisamente porque existe mucho que administrar. El dinero amplifica problemas de gobierno que una empresa pequeña puede mantener ocultos.
Por eso la estructura legal y familiar importa tanto como la rentabilidad.
Después de más de cuarenta años construyendo empresas, cada vez pienso menos en cuánto podemos ganar durante el mejor escenario y más en cómo nos comportaremos durante el peor escenario razonable.
No porque espere siempre lo malo.
Porque una organización que puede sobrevivir a lo malo tiene mucho más tiempo para disfrutar lo bueno.
Joseph Safra construyó una trayectoria donde la cautela no fue falta de ambición. Fue la base desde la cual pudo tomar riesgos selectivos durante décadas.
En una época donde la velocidad parece haberse convertido en virtud por sí misma, su historia recuerda algo sencillo: el patrimonio no se construye únicamente acertando.
También se construye evitando aquellos errores que no permiten una segunda oportunidad.
Sobre el autor: A lo largo de más de cuatro décadas, el Ing. Félix Estuardo Bocard Meraz ha desarrollado Grupo Industrial ARGO aprendiendo que la liquidez, la reputación y el control del riesgo son parte del rendimiento, aunque no siempre sean las variables más visibles. Hoy comparte la responsabilidad patrimonial con sus hijos, Félix Estuardo Bocard González y Diego Bocard González, procurando que desde San Luis Potosí y Cancún la siguiente